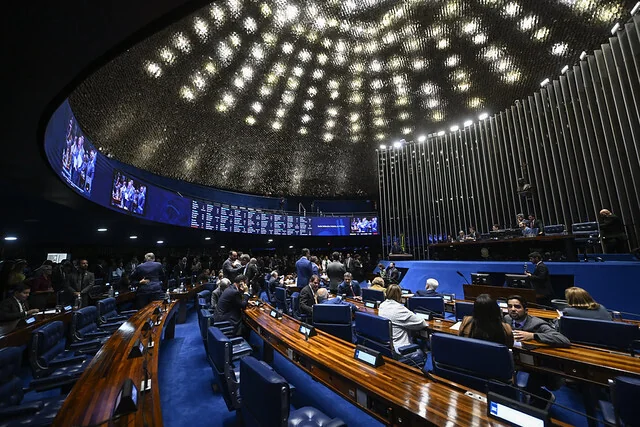
Foto: Carlos Moura/Agência Senado
O Senado Federal manteve, nesta quarta-feira (18), o dispositivo do Projeto de Lei Complementar (PLP) 299/2026 que permite ao governo federal restringir a compensação de créditos tributários com débitos de tributos federais. A manutenção do artigo 6º-F foi aprovada por 49 votos a 31, após a rejeição de um destaque que pedia a retirada da regra. O projeto também recebeu uma emenda sobre o aproveitamento de créditos acumulados de PIS e Cofins. Agora, o texto segue para análise da Câmara dos Deputados.
O dispositivo autoriza o Poder Executivo a estabelecer limites para a utilização de créditos de um tributo no pagamento de débitos de outros tributos administrados pela Receita Federal. A restrição poderá ser aplicada em situações de contingenciamento preventivo de despesas, mesmo quando a meta fiscal estiver sendo cumprida.
Os percentuais e os critérios para a limitação serão definidos pelo próprio governo federal. Na prática, a medida poderá fazer com que empresas tenham de desembolsar recursos para pagar tributos que poderiam ser quitados por meio da compensação de créditos já reconhecidos.
A retirada do artigo foi proposta pelo senador Alan Rick (AC), por meio do Requerimento 783/2026. A mobilização contou com a participação do Sistema Organização das Cooperativas Brasileiras (OCB) e de uma coalizão formada por mais de 100 entidades representativas do setor produtivo. No entanto, um acordo entre parlamentares e o governo federal inviabilizou a exclusão do dispositivo.
Créditos de PIS e Cofins
Durante a votação, o relator do projeto, senador Eduardo Braga (AM), incorporou parcialmente uma proposta apresentada pela senadora Tereza Cristina (MS), vice-presidente da Frente Parlamentar do Cooperativismo (Frencoop).
A emenda estabelece regras para garantir o aproveitamento dos créditos acumulados de PIS e Cofins com a entrada em vigor da Contribuição sobre Bens e Serviços (CBS), prevista para 1º de janeiro de 2027.
Com a extinção do PIS e da Cofins, os saldos credores acumulados poderão ser compensados com a CBS, conforme previsto no artigo 378 da Lei Complementar 214/2025, que regulamenta a Reforma Tributária. A medida busca preservar o direito dos contribuintes de utilizar créditos legitimamente constituídos ao longo da cadeia produtiva.
Mobilização do setor produtivo
Durante a tramitação do projeto, o Sistema OCB e outras entidades do setor produtivo manifestaram preocupação com os possíveis impactos da limitação da compensação tributária. Entre os pontos levantados estão os efeitos sobre o fluxo de caixa das empresas, os custos de produção e a segurança jurídica.
A entidade também participou das articulações para retirar o artigo 6º-F e defendeu a manutenção de regras que permitam o aproveitamento dos créditos tributários durante a transição para o novo sistema.
Com o envio do PLP 299/2026 à Câmara dos Deputados, o Sistema OCB informou que continuará acompanhando a tramitação da proposta e as discussões sobre os efeitos das mudanças para o setor produtivo.